
المغرب يعزز استثماراته الفلاحية بحزمة إعفاءات ضريبية استراتيجية لعام 2026
بإيجاز:
تطلق المديرية العامة للضرائب حزمة تحفيزات ضريبية شاملة لعام 2026، تستهدف القطاع الفلاحي الحيوي. تهدف هذه الإجراءات إلى تعزيز الاستثمار ودعم المنتجين عبر إعفاءات واسعة وتسهيلات جبائية غير مسبوقة.
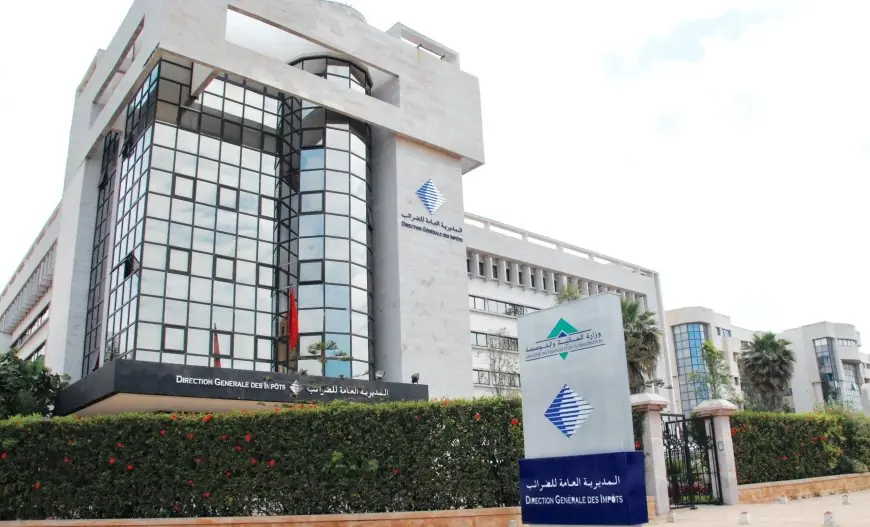
يعد القطاع الفلاحي ركيزة أساسية للاقتصاد المغربي، ومحركاً حيوياً للتنمية الريفية وضمان الأمن الغذائي للمملكة. وفي سياق التزامها بدعم هذا المحور الاستراتيجي وتحديث آلياته، كشفت المديرية العامة للضرائب عن دليل جديد للتدابير الجبائية المخصصة للأنشطة الفلاحية برسم سنة 2026. يأتي هذا التوجه لتعزيز الاستثمار في الفلاحة ومواكبة مساعي تطوير مختلف فروعها، مقدماً طيفاً واسعاً من الإعفاءات والتحفيزات الضريبية التي تستهدف المنتجين الفلاحيين.
تفاصيل الحزمة الجبائية: إعفاءات وتسهيلات واسعة
يتضمن الدليل مجموعة مهمة من الامتيازات الضريبية التي تسعى لدعم الاستغلاليات الفلاحية. من أبرزها، الإعفاء الدائم من الضريبة على الشركات والضريبة على الدخل، وذلك للمستغلين الفلاحيين الذين لا تتجاوز إيراداتهم السنوية خمسة ملايين درهم، بموجب الشروط المنصوص عليها قانوناً.
كما يقر الدليل تبني سعر موحد للضريبة على الشركات بنسبة 20 في المائة بالنسبة للشركات الفلاحية الخاضعة للنظام الضريبي العادي. بينما تظل الشركات التي تسجل أرباحاً صافية تساوي أو تفوق مائة مليون درهم خاضعة لسعر ضريبي يبلغ 35 في المائة.
وشملت التدابير المستحدثة أيضاً آليات لتخفيف رسوم التسجيل، من ضمنها إقرار رسم ثابت بمبلغ ألف درهم لعمليات محددة تتعلق بنقل أو دمج الأصول الفلاحية داخل شركة خاضعة للضريبة على الشركات. إضافة إلى الإعفاء من الضريبة السنوية الخاصة على المركبات بالنسبة للآليات الفلاحية المزودة بمحرك، لا سيما الجرارات المخصصة للزراعة.
وبحسب ما جاء في الدليل، سيجري تطبيق نظام خاص بالضريبة على القيمة المضافة، يتضمن مجموعة من الإعفاءات التي تغطي المنتجات الزراعية الخام، والمستلزمات الزراعية، وعدد من الواردات الأساسية لتنمية القطاع. وأفادت المديرية بإعفاء أنشطة فلاحية معينة من الضريبة المهنية، خاصة تلك المرتبطة بالبيع المباشر للمحاصيل الزراعية والحيوانات الحية خارج المحلات التجارية.
تحديد مفهوم الدخل الفلاحي المستهدف
وبخصوص الدخول الفلاحية التي يشملها هذا التحفيز، بينت المديرية أنها تعني الأرباح التي يحققها الفلاح أو مربي الماشية، أو من يجمع بين النشاطين، والناتجة عن أي نشاط يتعلق باستغلال دورة إنتاج نباتية أو حيوانية أو كليهما. بشرط أن تكون المخرجات مخصصة للاستهلاك البشري أو الحيواني أو لهما معاً، إضافة إلى الأنشطة المرتبطة بمعالجة تلك المنتجات، ما عدا عمليات التحويل الصناعية. ويوضح الدليل أن الإنتاج الحيواني، بحسب تعريف المدونة العامة للضرائب، يشمل تربية الدواجن والأبقار والأكباش والماعز والجمال والخيول.
وتُعد أيضاً ضمن الدخول الفلاحية الأرباح التي يجنيها المجمعون الذين يكونون هم أنفسهم فلاحين أو مربين للماشية أو يمارسون النشاطين معاً، وذلك في سياق برامج التجميع المحددة في التشريع الجاري به العمل.
اقرأ أيضاً
- دروس قاسية من مواجهة فرنسا: وهبي يوضح أسباب الثبات التكتيكي وتطلعات المستقبل
- مصطفى شوبير يصنف ياسين بونو الأفضل في تاريخ الكرة العربية
- 120 مباراة.. هاري كين يواصل كتابة التاريخ مع “الأسود الثلاثة”
- القنوات الناقلة لمباراة إسبانيا وفرنسا في نصف نهائي كأس العالم
تابع إيجاز بلس على جوجل
اختر إيجاز بلس مصدراً مفضلاً لتظهر لك أخبارنا أولاً في نتائج «أهم الأخبار».