
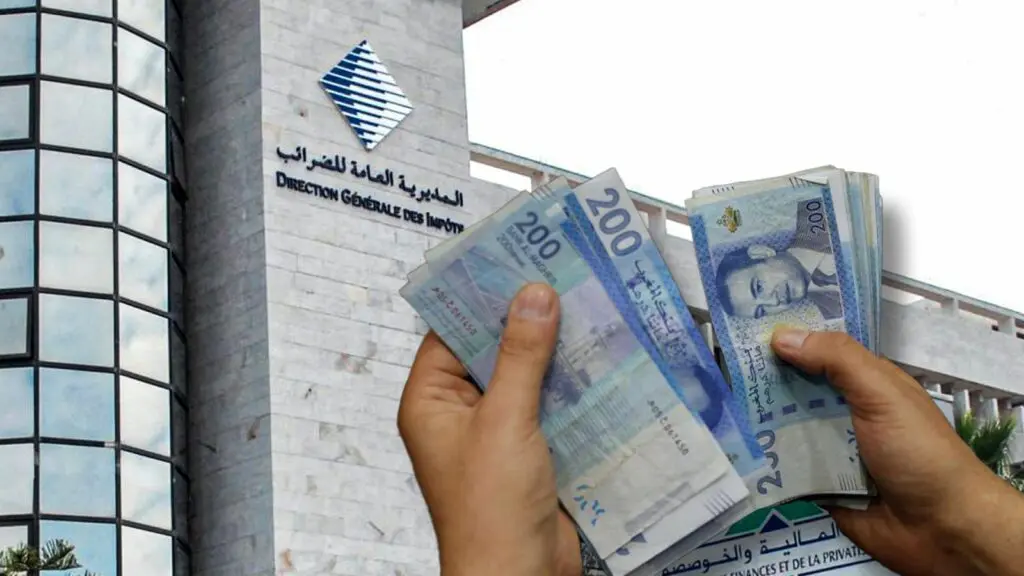
المديرية العامة للضرائب تلاحق المداخيل الخفية: حملة تدقيق غير مسبوقة للحسابات البنكية
بإيجاز: شددت المديرية العامة للضرائب قبضتها على المتهربين، مفعلة حقها في تدقيق الحسابات البنكية التي تظهر تباينات صارخة بين حركتها المالية والتصريحات الضريبية، مما استدعى توجيه إشعارات لآلاف الأفراد لتقديم مبررات لمصادر أموالهم.
تتجه المديرية العامة للضرائب نحو تشديد الرقابة على التدفقات المالية، مستفيدة من صلاحيات واسعة يخولها لها القانون لمكافحة ظاهرة التملص الجبائي. في خطوة حاسمة، بدأت الإدارة في تدقيق آلاف الحسابات البنكية التي أثارت الشبهات، بعد رصد حركات مالية ضخمة لا تتناسب مع الوضع الضريبي المعلن لأصحابها، مما يشير إلى وجود مداخيل غير مصرح بها.
تستهدف هذه الحملة، التي تشرف عليها مصالح المراقبة في مدن رئيسية مثل الدار البيضاء والرباط وطنجة، الحسابات التي شهدت إيداعات وتحويلات مالية كبيرة على مدار العامين الماضيين. ويأتي هذا التركيز على الرغم من عدم تصريح أصحاب هذه الحسابات بأي أنشطة اقتصادية أو مداخيل تخضع للضريبة، مما يضعهم تحت مجهر التدقيق لتقديم توضيحات حول مصادر هذه الأموال.
تستند هذه الإجراءات الصارمة إلى مقتضيات المادة 214 من المدونة العامة للضرائب، التي تمنح الإدارة الحق في الاطلاع على البيانات البنكية الضرورية لأغراض المراقبة الجبائية. وقد طُلب من المعنيين بالأمر تقديم وثائق وإثباتات تثبت المصدر القانوني للتحويلات والإيداعات، سواء كانت ناتجة عن أنشطة مهنية أو تجارية أو عقارية، أو حتى هبات وإرث شرعي.
في حال عدم تقديم مبررات مقنعة أو وثائق كافية، تعتزم الإدارة الانتقال إلى مرحلة أكثر تقدماً من المراقبة. تتضمن هذه المرحلة تفعيل المادة 216 من المدونة ذاتها، التي تسمح بإجراء فحص شامل للوضعية الضريبية للملزمين وإعادة تقييم مداخيلهم السنوية بناءً على حركة حساباتهم البنكية وأرصدتها، مما قد يؤدي إلى فرض غرامات وعقوبات.
كشفت التحقيقات الأولية عن محاولات للتحايل، حيث تضمنت بعض التفسيرات المقدمة ادعاءات بأن الأموال هي هبات أو استرجاع لديون شخصية غير موثقة، أو أنها مودعة لصالح أقارب. إلا أن عمليات التدقيق المتعمقة أظهرت في العديد من الحالات وجود أنشطة تجارية تمارس بشكل سري دون أي تصريح لدى المصالح الضريبية، مما يؤكد وجود تملص منظم.
تعتمد الإدارة في تحديد الحسابات المشبوهة على نظام متطور لتحليل المخاطر، يربط بين البيانات البنكية والتصريحات الضريبية، بالإضافة إلى معلومات من الوكالة الوطنية للمحافظة العقارية والمسح الطبوغرافي وسجلات تسجيل المركبات. هذا النظام يتيح رصد أي تباينات قد تكشف عن مداخيل مخفية أو معاملات مالية تتطلب تدقيقاً جبائياً، كما يتم تتبع حالات استخدام حسابات الغير لإخفاء المداخيل.
تؤكد الإدارة على ضرورة إشعار الملزمين مسبقاً بعملية الفحص، وفقاً للمادة 219 من المدونة العامة للضرائب، مع تحديد الفترة الزمنية المشمولة بالتدقيق وإرفاق الإشعار بميثاق يوضح حقوق وواجبات الخاضع للضريبة. وتمنح الإدارة المعنيين مهلة لا تتجاوز ثلاثين يوماً لتقديم الوثائق والإثباتات المطلوبة، وبعد انقضاء هذه المدة دون تقديم مبررات كافية، يحق لها اتخاذ الإجراءات القانونية والجبائية اللازمة.
اقرأ أيضاً
- احتراق نموذج اختباري لمرسيدس AMG GT المحدثة خلال تجارب القيادة في إسبانيا
- طريق تيزنيت–الداخلة يحمل اسم ترامب
- حرارة الصيف وعقبات الجبال.. كيف تحمي محرك سيارتك أثناء السفر ؟
- صنع في المغرب: مصنع رونو طنجة يبدأ إنتاج سيارة كهربائية جديدة مخصصة للسوق الأوروبية والمحلية
تابع إيجاز بلس على جوجل
اختر إيجاز بلس مصدراً مفضلاً لتظهر لك أخبارنا أولاً في نتائج «أهم الأخبار».